

CONTENUTI SPONSORIZZATI DA
Per decenni, la scelta standard per la maggior parte delle aziende americane è stata il tradizionale piano di assicurazione sanitaria di gruppo. Sebbene questo modello sia stato a lungo quello predefinito, non è più l’unica strada da percorrere per i datori di lavoro che necessitano di maggiore adattabilità.
Le piccole e medie imprese spesso affrontano sfide uniche con i tradizionali piani di gruppo, inclusi rinnovi annuali imprevedibili e opzioni di copertura limitate che non sempre si adattano a un team diversificato. Questi vincoli possono rendere difficile per le aziende in crescita gestire i costi fornendo allo stesso tempo un supporto significativo ai propri dipendenti.
Gli accordi CHOICE (ex ICHRA) offrono un approccio diverso spostando l’attenzione verso flessibilità e prevedibilità. Invece di selezionare un unico piano per l’intera azienda, i datori di lavoro stabiliscono un budget mensile che funziona per i loro profitti. I dipendenti utilizzano quindi questi fondi esentasse per selezionare un piano di mercato individuale che meglio si adatta alle loro esigenze di salute personali e ai medici preferiti.
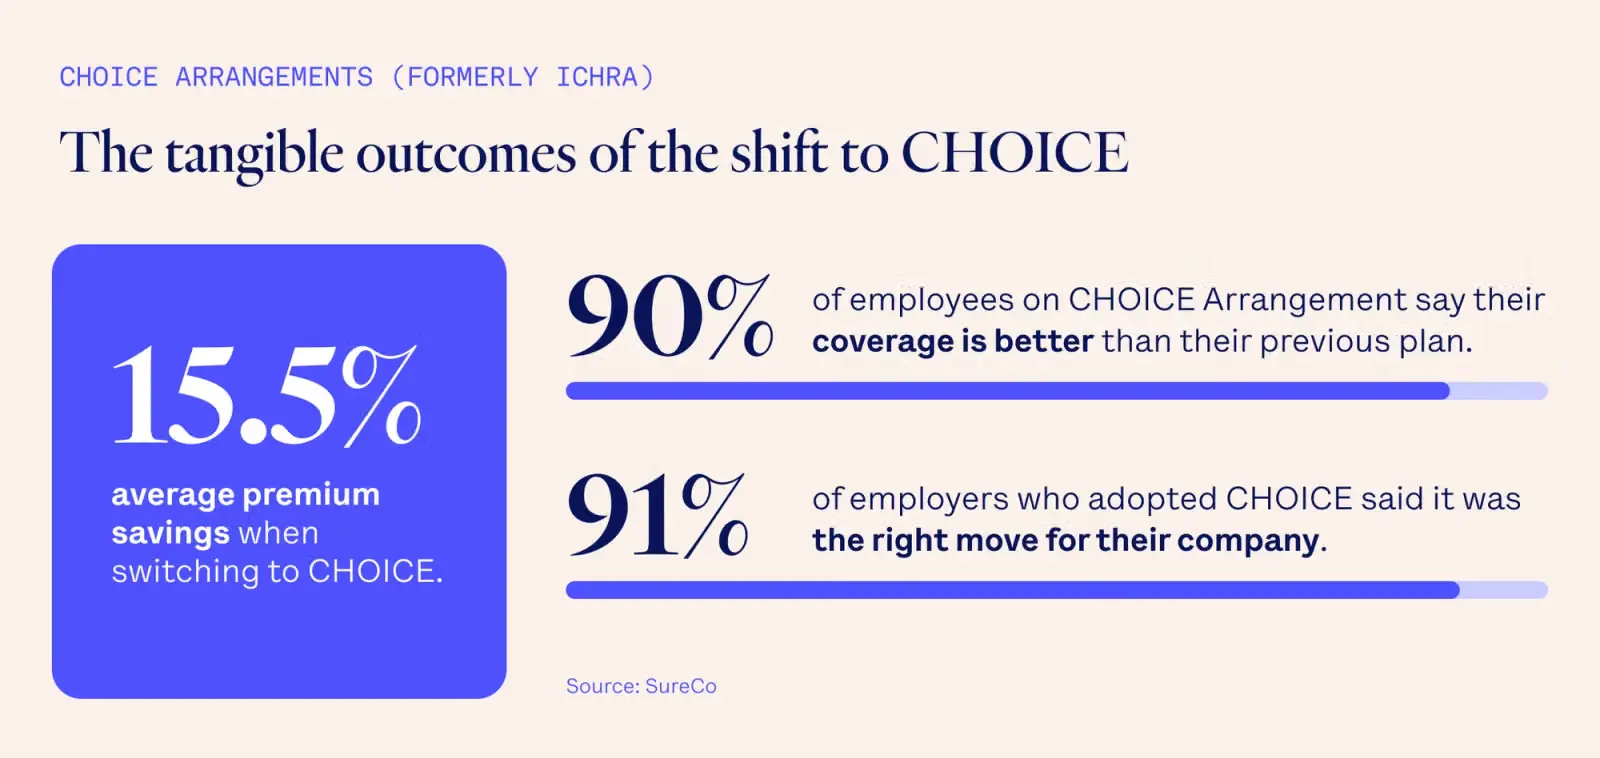
Durante una tavola rotonda tenutasi al Summit sulla salute 2026 della Camera di commercio degli Stati Uniti a Washington DC, Louis DeStefano, chief growth officer di Oscar Health, ha parlato di come il modello CHOICE stia rapidamente diventando un’alternativa preferita per le aziende che desiderano abbandonare un’assicurazione “unica per tutti”. Dati recenti mostrano che il 60% dei dipendenti è interessato a passare a un modello individuale e il 91% dei datori di lavoro che sono già passati a CHOICE concorda che sia stata la decisione giusta per la propria organizzazione.
Come funziona CHOICE
1. I datori di lavoro stabiliscono un budget prevedibile
Le aziende decidono un contributo fisso, mensile ed esentasse da destinare all’assistenza sanitaria dei dipendenti. Ciò blocca i costi per l’anno, semplifica la definizione del budget e fornisce vantaggi fiscali per l’azienda.
2. I dipendenti acquistano un piano flessibile
I dipendenti possono acquistare sul mercato sanitario individuale, che offre centinaia di opzioni di piani conformi ad ACA dei principali operatori, tra cui Oscar. Possono confrontare e scegliere un piano progettato specificamente per le loro esigenze e preferenze di salute personali.
3. I dipendenti ottengono la libertà di scelta.
Ogni dipendente seleziona il piano che include i suoi medici preferiti e si adatta al suo budget personale. Poiché non sono vincolati a un unico piano aziendale, hanno la flessibilità di cambiare o aggiornare la propria copertura ogni anno man mano che la loro vita cambia.
CHOICE rispetto alla copertura tradizionale
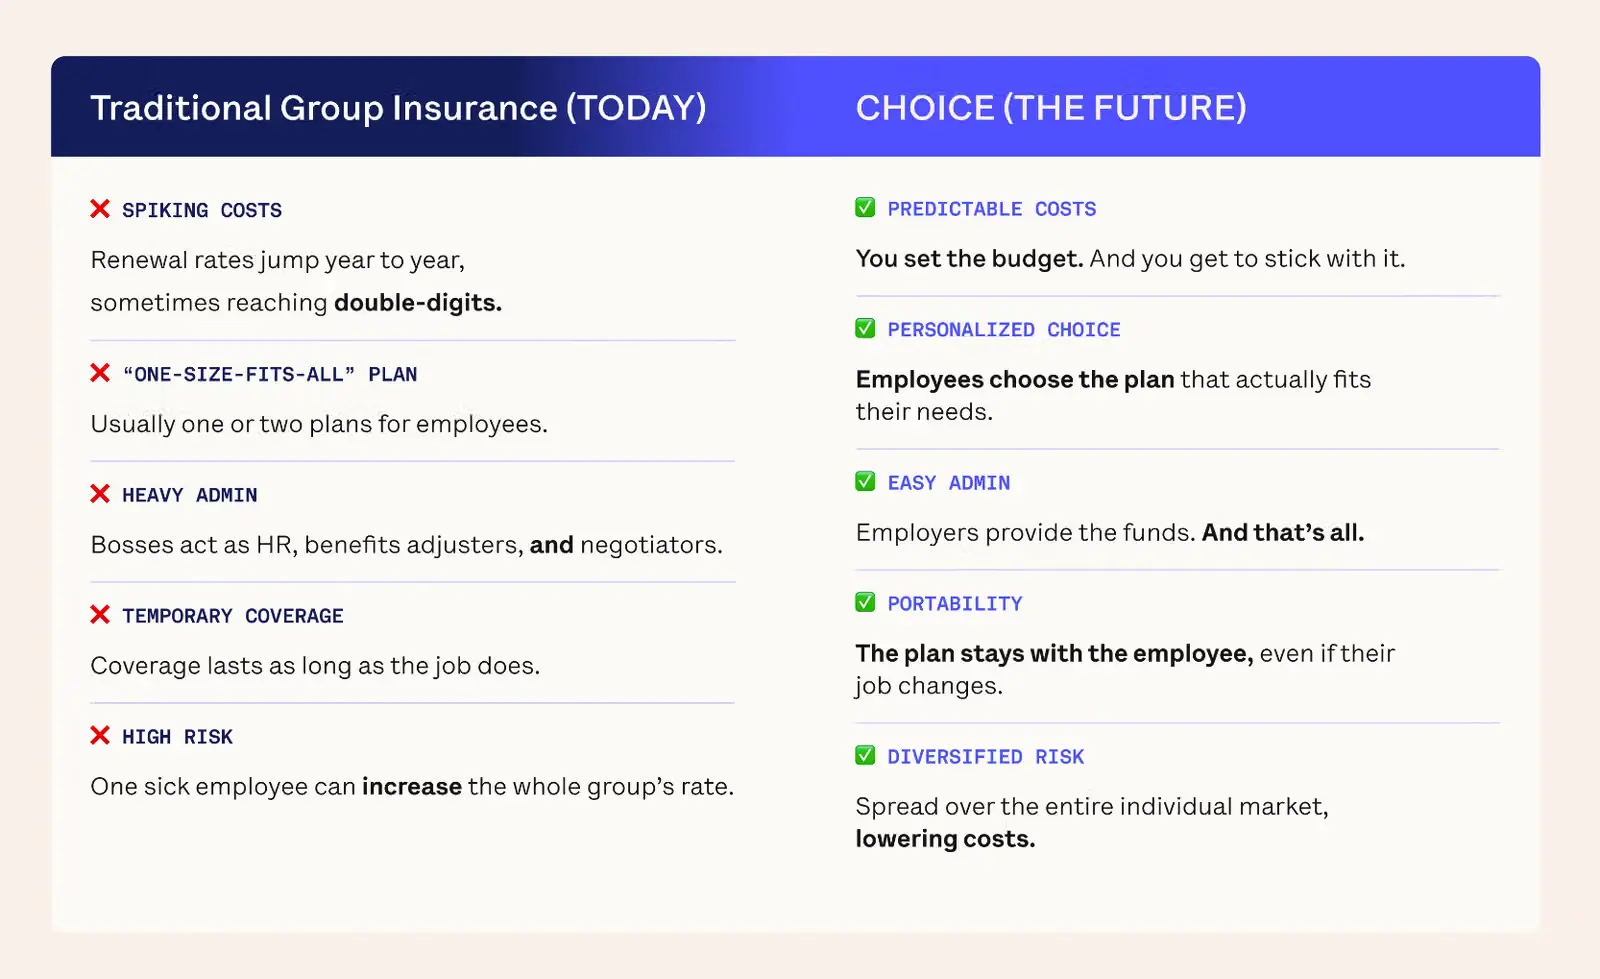
Per molti datori di lavoro, soprattutto quelli più piccoli, il costo dei tradizionali piani sanitari collettivi ha rappresentato una sfida crescente. Spinti dall’aumento dei prezzi ospedalieri, dei farmaci soggetti a prescrizione e dai costi elevati dei farmaci specialistici come i farmaci dimagranti GLP-1, i premi medi per i piani per piccoli gruppi stanno aumentando di circa il 18% quest’anno.
Questi costi crescenti spesso costringono le aziende a fare scelte difficili: trasferire una parte maggiore dell’onere dei costi sui dipendenti o ridurre la copertura. Mentre la copertura sponsorizzata dal datore di lavoro continua a vedere premi in aumento ed esperienze frammentate, il mercato individuale ha silenziosamente raggiunto qualcosa di inaspettato per molti: il controllo dei costi. Il mercato ACA è cresciuto fino a quasi 22 milioni di vite, creando un pool di rischi più ampio e più stabile di quello che un singolo datore di lavoro potrebbe gestire, con il risultato di un trend di costi inferiore rispetto al resto del settore.
Questa stabilità è, per natura, radicata nel sistema di aggiustamento del rischio del singolo mercato. Questo meccanismo bilancia la performance finanziaria tra gli assicuratori; quelli che sovraperformano il mercato più ampio contribuiscono a un pool condiviso, mentre quelli che non sono all’altezza ricevono supporto. Questa ridistribuzione aiuta a stabilizzare i prezzi – soprattutto per le persone con patologie croniche – e scoraggia i piani da parte dei membri che scelgono attentamente.
I datori di lavoro traggono vantaggio spostando l’onere della gestione del rischio di pool di rischio più piccoli su un mercato di oltre un milione di vite. Questo vantaggio strutturale può portare a risparmi significativi; alcune aziende hanno tagliato i costi sanitari in media del 15,5% dopo essere passati dai piani aziendali al mercato individuale. Il risultato è una soluzione che affronta la dura realtà che i piccoli datori di lavoro devono affrontare oggi: aumenti delle tariffe a due cifre, reti ampie con prezzi elevati e modi limitati per personalizzare la copertura per la loro forza lavoro diversificata.
CHOICE sfrutta un modello a contribuzione definita che è un concetto familiare simile al 401K, che cambia radicalmente il modo in cui vengono gestiti i benefici.
- Per i datori di lavoro: CHOICE fornisce la prevedibilità del budget trasformando una passività variabile in un’attività fissa. Riduce gli oneri amministrativi, poiché il datore di lavoro stabilisce semplicemente un budget mensile e non è più responsabile della verifica dei piani, della gestione di decine di soluzioni puntuali o della sottoscrizione dell’impatto a lungo termine di prescrizioni ad alto costo: tale rischio è a carico del singolo assicuratore. Inoltre, offre un controllo totale sull’ammissibilità, consentendo alle piccole imprese di personalizzare i contributi per gruppo (ad esempio, a tempo pieno, part-time, stagionale o per posizione geografica).
- Per i dipendenti: I dipendenti ottengono maggiore controllo, pianificabilità e migliore allineamento con le loro specifiche esigenze sanitarie. Possono scegliere tra dozzine di piani sul mercato, anziché uno o due selezionati dal loro datore di lavoro, assicurandosi di selezionare il piano che funziona meglio per la loro famiglia e il loro stile di vita.
CHOICE: Il futuro dell’assistenza sanitaria
In definitiva, il modello assicurativo sponsorizzato dal datore di lavoro è stato costruito per un’epoca diversa e non riesce a tenere il passo con le esigenze dei lavoratori e delle imprese moderne. CHOICE rappresenta la soluzione strutturale a questo sistema rotto offrendo ai consumatori una scelta più ampia e sfruttando la stabilità del mercato individuale. Passando a un modello a contribuzione definita, Oscar ritiene che rimettere il potere finanziario nelle mani degli americani stimolerà la competizione e la progettazione di piani creativi necessari per rendere l’assistenza sanitaria veramente accessibile e innovativa.
Sebbene il modello di mercato individuale (CHOICE) sia efficace, la sua crescita diffusa e la sua stabilità dipendono dal continuo sostegno legale e politico. Oscar sta portando avanti attivamente l’evoluzione legislativa di CHOICE attraverso un duplice approccio politico:
- Impegno federale: Oscar sta attivamente sostenendo le disposizioni chiave di CHOICE al Congresso, inclusa la codificazione della copertura in legge, cercando anche percorsi per estendere CHOICE agli appaltatori indipendenti 1099.
- Momento dello stato: L’azienda sta sostenendo l’approvazione delle leggi esistenti e coltivando nuove iniziative legislative per aumentare l’adozione di CHOICE in più stati.